法人が検討すべきタックスコントロール|税金は「減らす」より「計画する」
こんにちは。税理士の山田です。
決算が近づくと、「何か税金を減らす方法はありませんか」というご相談が増えます。ただ、決算の直前に慌てて行う対策の多くは、税金を先に送っているだけです。手元の資金を減らしてしまうこともあります。
アンパサンドでは、こうした対策を「節税」ではなく「タックスコントロール」と呼んでいます。税額と納税の時期を、会社の計画に合わせて管理するという意味です。この記事では、法人が検討すべきタックスコントロールの考え方と、代表的な手段を整理します。
【留意点】
・この記事は2026年11月時点の法令・公表資料に基づいています。
・適用の可否や効果は、会社の状況によって変わります。個別のご判断は専門家にご相談ください。
1.タックスコントロールとは
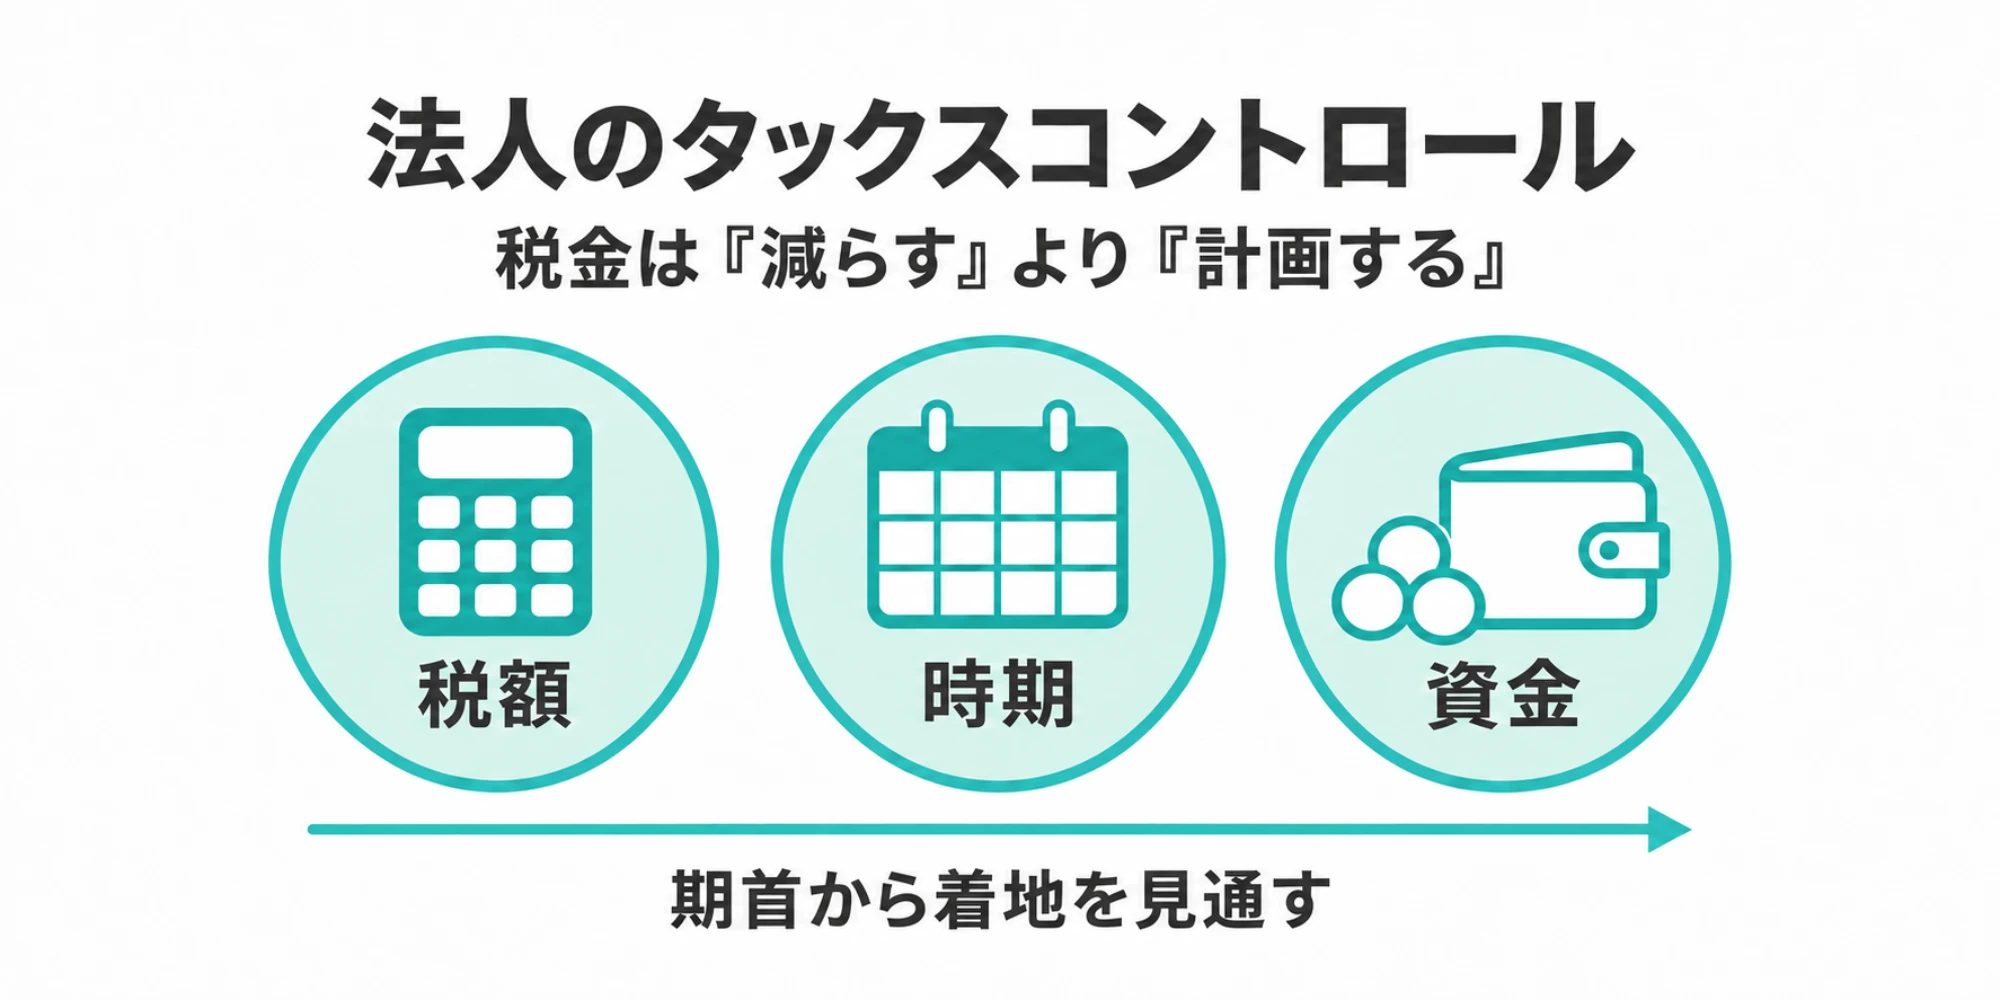
タックスコントロールで見るのは、次の3つです。
| 視点 | 考えること |
|---|---|
| 税額 | 今期と将来を通じて、税金がいくらになるか |
| 時期 | いつ、どのくらいの税金を払うか |
| 資金 | 税金を払ったあとに、手元に資金が残るか |
「今期の税金をいくら減らせるか」だけを見ると、資金が減ったり、将来の税金が増えたりします。3つを同時に見て、会社にとって納得できる形を選ぶことが大切です。
2.手段は3つのタイプに分けて考える
タックスコントロールの手段は、効果の出方で3つに分けられます。
| タイプ | 効果 | 代表例 |
|---|---|---|
| ① 必要な支出 | お金が出ていき、そのぶん税金も減る | 従業員の決算賞与、修繕、教育や採用への投資。少額減価償却資産の特例や短期前払費用のように、必要な支出を早めに費用にするものも含む |
| ② 税金の繰延べ | 今期の税金は減るが、将来どこかで課税される | 経営セーフティ共済、解約返戻金のある保険、オペレーティングリース |
| ③ 税額の削減 | 税金そのものが減る | 賃上げや設備投資の税額控除など、国の政策による特例 |
①は、もともと必要な支出であれば、着地見込みに合わせて支出の時期を見直す意味があります。ただ、税金を減らすためだけに不要な支出をすると、税金以上にお金が出ていきます。
②は、税金を「なくす」のではなく「先に送る」手段です。将来、いつ課税されるかという「出口」とセットで考えないと、問題を先送りしているだけになります。
③は、本当に税金が減る手段です。ただし、計画の認定や事前の手続きが必要なものも多く、決算直前では間に合わないことがあります。
3.代表的な手段と注意点
中小企業で検討することが多い手段と、押さえておきたい要件をまとめます。
| 手段 | タイプ | 押さえておきたいこと |
|---|---|---|
| 役員報酬の設計 | 時期と配分 | 毎月同額で払う「定期同額給与」は、原則として事業年度開始から3か月以内にしか改定できません。賞与を損金にするなら「事前確定届出給与」の届出が必要です。利益を見てから期中に変えることはできません |
| 従業員の決算賞与 | ① 必要な支出 | 期末までに支給するのがおすすめです。未払で計上する場合は、各人への通知や期末の翌日から1か月以内の支払いなどの要件があり、税務調査で必ず確認されます |
| 少額減価償却資産の特例 | ① 必要な支出(早めの費用化) | 中小企業者等が取得価額40万円未満の資産を取得した場合、年間合計300万円まで全額を経費にできます(令和8年4月1日以後の取得分。従業員400人以下などの要件あり) |
| 短期前払費用 | ① 必要な支出(早めの費用化) | 支払日から1年以内に受けるサービスの前払いで、毎年継続して同じ処理をしていれば、払った期の経費にできます |
| 経営セーフティ共済 | ② 繰延べ | 掛金は月5,000円〜20万円、積立は800万円までで、全額を損金にできます。40か月未満で解約すると戻りが減り、2024年10月以降に解約して再加入すると、2年間は掛金を損金にできません |
| 解約返戻金のある保険 | ② 繰延べ | 返戻率などに応じて、掛金の一部は資産として計上します。解約したときの返戻金は収益になります |
| 賃上げ・設備投資の税額控除 | ③ 削減 | 賃上げ促進税制は、決算賞与の出し方で控除の可否や控除率が変わります(5章)。設備投資の税制は、計画の認定など事前の準備が必要なものがあります |
4.繰延べは「出口」とセットで考える
繰延べの手段で利益を先に送っても、共済の解約手当金や保険の返戻金を受け取った期には、それが収益として課税されます。
そこで大切なのが、受け取る時期を会社の計画に合わせることです。たとえば、役員が退職して退職金を払う年や、大規模な修繕や設備の入れ替えで費用が大きくなる年に受け取れば、収益と費用がぶつかり、税金の山をならすことができます。
逆に、出口を決めずに積み上げると、業績の良い年に解約せざるを得なくなり、かえって税金が増えることもあります。繰延べは、3年後・5年後の計画とセットで使う手段です。
5.賃上げ促進税制は、決算前のシミュレーションで結果が変わる
タックスコントロールの中でも、決算前の検討で効果が大きく変わるのが、中小企業向けの賃上げ促進税制です。従業員に支払った給与等の総額(雇用者給与等支給額)が前期より増えた場合に、増えた額の一定割合を法人税額から差し引ける制度です。
| 給与等の総額の増加割合 | 税額控除率 |
|---|---|
| 前期比1.5%以上 | 増加額の15% |
| 前期比2.5%以上 | 増加額の30% |
| くるみん・えるぼし等の認定がある場合 | さらに5%上乗せ |
控除できる額は、法人税額の20%が上限です。控除しきれなかった分は5年間繰り越せます。なお、教育訓練費による上乗せは、令和8年4月1日以後に始まる事業年度から廃止されました。
ポイントは、決算賞与もこの「給与等の総額」に入ることです。期中の着地見込みで試算しておけば、賞与の出し方によって、税額控除が受けられるかどうか、控除率が15%か30%かが変わることが分かります。
アンパサンドのシミュレーション(サンプル)
前期の給与等の総額が5,000万円、今期は決算賞与なしで5,050万円の見込みという会社を例に試算します。
| ケース | 給与総額 | 増加率 | 控除率 | ①税額控除 | ②波及分 | ③損金効果 | 合計 |
|---|---|---|---|---|---|---|---|
| 賞与なし | 5,050万円 | 1.0% | 対象外 | 0円 | 0円 | 0円 | 0円 |
| 賞与50万円 | 5,100万円 | 2.0% | 15% | 15万円 | 約2.6万円 | 約17.5万円 | 約35万円 |
| 賞与100万円 | 5,150万円 | 3.0% | 30% | 45万円 | 約7.8万円 | 約35万円 | 約88万円 |
※給与総額:雇用者給与等支給額。前期は5,000万円です。
※②波及分:①で法人税が減ることによる、地方法人税(10.3%)と法人住民税の法人税割(標準税率7.0%)の減少分。①×約17.3%で計算しています。
※③損金効果:決算賞与が損金になることによる、法人税・住民税・事業税の減少分。税率約35%で計算しています。
※社会保険料の会社負担は加味していません。
100万円の決算賞与なら、税額控除とその波及分、損金算入による減税を合わせて、合計約88万円の減税効果があります。中小企業向けの賃上げ促進税制は法人住民税にも適用されるため、法人税の控除が住民税にも波及します。なお、法人住民税の税率は、自治体によって標準税率より高い場合があります。
注意したいのは、税額控除には「法人税額の20%」という上限があることです。上の例で45万円を控除しきるには、調整前の法人税額が225万円以上必要です。法人税額が少ない会社では、賞与を増やしても控除額は上限で頭打ちになり、増えるのは損金算入による減税だけです。シミュレーションでは、控除率だけでなく、この上限に達していないかを必ず確認します。
ただし、判断の前に見ておきたい点が2つあります。1つは、賞与にかかる社会保険料の会社負担も含めて比べることです。もう1つは、今期の給与等の総額が、来期の比較の基準になることです。今期に大きく上げると、来期に同じ制度を使うハードルも上がります。賃上げを一時的なものにするのか、続けるのか。来期の計画とあわせて決めることが大切です。
もう一つ、決算賞与は期末までに支給することをおすすめしています。期末に未払で計上することも、要件を満たせば認められます。ただ、未払の決算賞与は税務調査で必ず確認される項目です。たとえば、賞与規程に「支給日に在職していない人には支給しない」と定めている場合、期末に支給額を通知していても、その通知は損金算入の要件を満たさないとされています。規程の書き方次第で、翌期の損金とされるリスクがあるということです。期末までに実際に支払っておけば、こうした論点はなくなります。
ケース紹介:期中の試算で「追加の賃上げは不要」と判断
ある顧問先から、「今期、賃上げ税制の要件を満たせそうか。足りなければ追加で支給するか判断したい」とご相談がありました。給与ソフトのデータをもとに、残りの月を直近と同じ水準(退職予定の方は退職月まで)と仮定して試算したところ、増加割合は4.76%で、追加の支給をしなくても控除率30%の要件を満たしていました。
さらに、このままの水準でも、税額控除額が法人税額の20%の上限に達する見込みでした。追加で賞与を出しても、控除額は増えません。そこで、追加の支給は不要と判断しました。実際には、こうしたケースがほとんどです。
期中に試算しておけば、「出しても控除が増えない賞与」を出さずに済み、「出せば効果が大きい賞与」も見落としません。アンパサンドでは、期中の着地見込みでこの検証を続け、遅くとも決算の1か月前までに結論を出すことにしています。
6.オペレーティングリースをどう考えるか
決算前のご相談でよく名前が挙がるのが、オペレーティングリースです。航空機・船舶・コンテナなどのリース事業に出資する商品で、事業の前半は減価償却などで損失が出るため、出資した会社はその損失を自社の損金に取り込めます。その後、リース料収入や機体の売却で利益が出ると、今度はそれが益金になります。
つまり、オペレーティングリースは税金を「消す」商品ではなく、課税を「繰り延べる」商品です。アンパサンドとしては、基本的に積極的にはおすすめしていません。理由は次のとおりです。
- 出資時にまとまった資金が必要で、事業期間中は原則として資金が戻らない
- 機体の価値や為替の動きによっては、元本割れのおそれがある
- 運営会社の財務状況が悪化すると、事業そのものが立ち行かなくなるおそれがある
- 出口で大きな益金が出るため、その年の税金が重くなる
一方で、特定の状況では、タックスコントロールの手段として効果的になることもあります。たとえば、次のような場合です。
- 特需や一時的な大型案件で、今期だけ利益が大きく出ている
- 来期以降の業績の見通しが不透明で、利益の山を将来にならしたい
- 出口の時期を、役員退職金の支給や大規模な設備更新など、費用が大きく出る年に合わせられる
判断の軸は、「繰り延べに見合う手元資金の余裕があるか」と「戻ってくる年(益金が出る年)を計画できるか」の2つです。商品ごとに期間や初年度に損金にできる割合、税務上の取扱いが異なるため、契約内容とあわせて個別に確認する必要があります。
ケース紹介:検討したうえで「今回は見送り」
利益が大きく伸びる見込みの顧問先から、納税額への対策を相談されたケースです。アンパサンドからは、期間の短いリースと期間の長いリースを、時期をずらして組み合わせる案を示しました。あわせて、元本割れの事例や、出資時に全額の資金が必要になることも説明しました。
ただ、その時点では将来の業績の見通しがまだ固まっていませんでした。そこで、投資の判断は見通しが立ってからにすると決めました。その後、加入時期が遅れて初年度に損金にできる割合が下がったことと、資金の拘束を考え、今回は採用を見送っています。代わりに、会社に残った利益を将来どう回収するかという、中長期の出口の検討に進みました。
タックスコントロールでは、「使わない」という判断も大切な選択肢です。
7.期首から着地を見通し、「決算直前」をなくす
タックスコントロールの土台は、早めの納税予測です。決算の直前では、選べる手段がほとんど残っていません。
アンパサンドでは、期首に年間の業績と納税額の予測を立てます。期中は、毎月の実績にその先の予測を足した「実績+予測」で、常に着地見込みを更新しています。決算の前だけ慌てて見るのではなく、1年を通じて着地を見ているということです。
そのうえで、必要な支出の時期、役員報酬や賞与の扱い、繰延べの手段の要否を、税額・時期・資金の3つで比べて決めます。納税の資金も早めに準備できるので、決算後に慌てることがありません。
8.やってはいけないこと
タックスコントロールは、法律の範囲で、事実に基づいて行うものです。次のような、数字の都合に合わせて処理を変える方法はおすすめしません。
- 期末に実態のない費用を計上する、または翌期の費用を前倒しで計上する
- 今期の売上を、理由なく翌期に回す
- 利益を見てから、期中に役員報酬を変える
こうした処理は、税務調査で否認されるおそれが高く、悪質と判断されれば重加算税の対象にもなります。アンパサンドでは、まず法律上問題がないか、次に税務調査で否認されるおそれがないかを確認し、そのうえで会社にとっての効果を検討します。
9.まとめ
タックスコントロールは、税金を払わないための工夫ではありません。払うべき税金はきちんと払い、そのうえで、税額と時期と資金を会社の計画に合わせて管理することです。
その出発点は、毎月の数字で会社の現在地をつかむことです。数字を経営に活かす考え方は「会計は過去、経営は未来|アンパサンドが大切にしている会計の考え方」で紹介しています。決算に向けた準備や、来期の役員報酬の設計などのご相談は、お問い合わせからお気軽にどうぞ。