経営者保証を外すための3つの条件|金融機関との交渉と、会計・税務で準備できること
こんにちは。税理士の山田です。
中小企業が金融機関から融資を受けるとき、多くの場合、経営者の個人保証を求められます。会社が返済できなくなれば、経営者が個人の財産で返すという約束です。経営者にとっては大きな負担で、事業承継の場面では、後継者が会社を継ぐのをためらう理由にもなっています。
ただ、この経営者保証は、条件を整えれば外せる可能性があります。国も「経営者保証に依存しない融資」を後押ししています。この記事では、経営者保証を外すための3つの条件と、会計・税務の面から会社が準備できることを整理します。
【留意点】
・この記事は2026年11月時点の公表資料に基づいています。
・保証を外すかどうかの最終的な判断は、金融機関が行います。個別のご相談は、取引金融機関や専門家にお問い合わせください。
1.経営者保証に関するガイドラインとは
「経営者保証に関するガイドライン」は、全国銀行協会と日本商工会議所が策定した、中小企業・経営者・金融機関に共通する自主的なルールです。平成26年2月から適用されています。
法律ではないため、金融機関を強制するものではありません。ただ、金融機関はこのガイドラインを尊重して対応することが期待されています。さらに国は、令和4年12月に「経営者保証改革プログラム」を公表し、経営者保証に頼らない融資の慣行づくりを進めています。
2.保証を外すための3つの条件
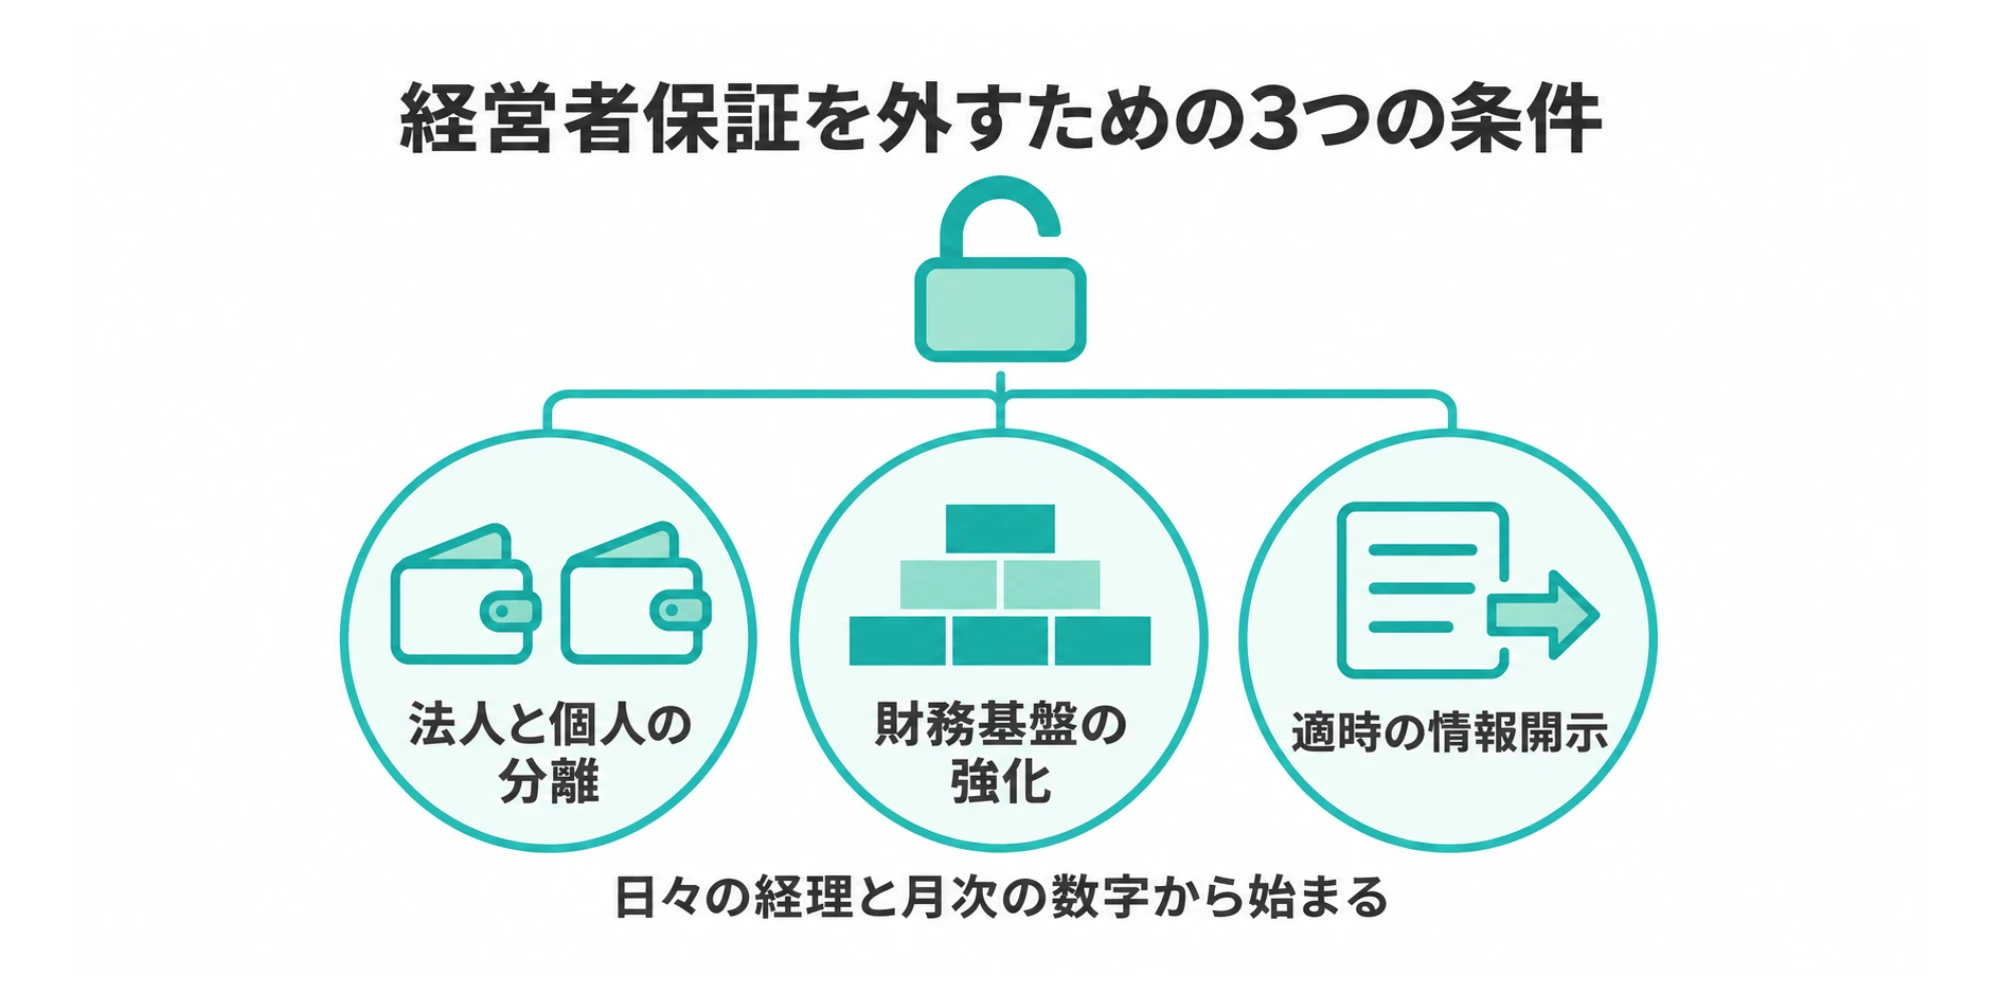
ガイドラインでは、次の3つの条件を、将来にわたって満たす体制を整えることが求められています。
| 条件 | 内容 | 会計・税務の面で見られること |
|---|---|---|
| ① 法人と個人の分離 | 会社と経営者の資産やお金のやりとりが、はっきり分かれている | 代表者への貸付金や仮払金が残っていないか。私的な支出を会社の経費にしていないか。役員報酬が会社の規模に見合っているか |
| ② 財務基盤の強化 | 会社だけの資産や収益力で、借入金を返済できる | 債務超過になっていないか。減価償却前の利益が安定して出ているか。返済が稼ぐ力の範囲に収まっているか |
| ③ 適時適切な情報開示 | 金融機関に、財務の状況を適切なタイミングで伝えている | 決算書だけでなく、試算表や資金繰り表、事業計画を定期的に共有しているか |
この3つは、どれも日々の経理と決算の積み重ねで整えられるものです。特に①は、帳簿を見れば一目で分かります。代表者との貸し借りが整理されていない会社は、それだけで「法人と個人が一体」と見られてしまいます。
②の「返済が稼ぐ力の範囲に収まっているか」は、税引後の利益に減価償却費を足し戻した「簡便キャッシュフロー」で確かめると分かりやすくなります。考え方は「会計は過去、経営は未来」で紹介しています。
3.金融機関には「何が足りないか」の説明が求められている
金融機関が経営者保証を求める場合には、「どの部分が十分でないために保証が必要なのか」「どのような改善をすれば、保証の変更や解除の可能性が高まるのか」を、個別・具体的に説明することが求められています。
つまり、経営者の側から「保証を外すには、何を改善すればよいですか」と聞いてよいということです。説明を受けた内容は、そのまま会社の改善目標になります。説明が不十分な場合や、解除の相談に真剣に応じてもらえない場合は、金融庁の「経営者保証ホットライン」に相談することもできます。
4.保証料を上乗せして、保証を外す選択肢
令和6年3月からは、信用保証協会の保証付き融資で、保証料を上乗せする代わりに経営者保証を付けないことを選べる制度も始まっています。東京都が公表した資料では、主な要件は次のとおりです。
- 申込日以前2年間の決算書などを、金融機関の求めに応じて提出していること
- 直前の決算で、代表者への貸付金などがないこと
- 代表者への役員報酬などが、社会通念上相当と認められる額を超えていないこと
- 直前の決算で債務超過でない、または直前2期の減価償却前経常利益が連続して赤字でない、のいずれかを満たすこと
上乗せされる保証料率は、財務の状況に応じて0.25%または0.45%です。国による保証料の補助は期間を区切った措置のため、現在の条件は申し込みの前に信用保証協会や金融機関で確認してください。
ここでも、代表者への貸付金がないこと、役員報酬が相当であることが要件に入っています。経営者保証を外すための入口は、やはり法人と個人の分離です。
5.事業承継のときは「二重に保証を求めない」が原則
事業承継の場面では、ガイドラインの「事業承継時に焦点を当てた特則」(令和元年12月公表)で、前の経営者と後継者の両方から保証を求める「二重徴求」は、原則として行わないこととされています。
また、事業承継の際に経営者保証を解除できるよう、専門家による支援や、経営者保証を不要とする「事業承継特別保証制度」も用意されています。後継者に保証を引き継がせない形での承継を、早めに検討しておくことが大切です。
6.タックスコントロールとのバランス
経営者保証を外したい会社が気をつけたいのが、税金への対策とのバランスです。
- 利益を減らしすぎる対策を重ねると、②の財務基盤の評価が下がる
- 会社に利益を残さず、役員報酬を大きくしすぎると、②の会社の返済力の評価が下がる。保証協会の制度で求められる「役員報酬の相当性」にも影響する
- 代表者への貸付金で資金を動かすと、①の法人と個人の分離に反する
税金を減らすことだけを目的にすると、融資の条件が悪くなり、結果として会社の資金繰りを苦しくすることもあります。税額・時期・資金を、融資の計画とあわせて考えることが大切です。考え方は「法人が検討すべきタックスコントロール」で紹介しています。
7.会社の側から「適用状況」をレターで伝える
金融機関に任せておくだけでは、ガイドラインの3つの条件に照らした整理が進まないこともあります。そこでおすすめしたいのが、会社の側からガイドラインの適用状況を整理し、レターで金融機関に伝える方法です。
- 3つの条件それぞれについて、会社の現状を数字と根拠で示せる
- 「何が足りないのか」を、金融機関に具体的に答えてもらうきっかけになる
- 金融機関の担当者が、社内で解除を検討するときの資料としてそのまま使える
レターの数字は、決算書と帳簿にもとづいて正確に書くことが前提です。出す前に、顧問税理士と内容を確認することをおすすめします。
レターのサンプル
次のサンプルは、既存の借入について保証の解除を相談する場合の例です。Word形式のひな形もご用意しました。○の部分を会社の状況に合わせて書き換えてお使いください。
Word形式のひな形(.docx)をダウンロードできます。
書き換えて、そのまま金融機関への提出書類としてお使いいただけます。
令和○年○月○日
株式会社○○銀行 ○○支店 御中
株式会社○○
代表取締役 ○○ ○○
「経営者保証に関するガイドライン」の適用状況のご報告と、保証の見直しのご相談
拝啓 平素より格別のお引き立てを賜り、厚く御礼申し上げます。
当社は、「経営者保証に関するガイドライン」に定める3つの要件について、当社の現状を下記のとおり整理いたしました。つきましては、下記の借入について、経営者保証の解除をご検討いただきたく、ご相談申し上げます。
ご検討の結果、要件のうち十分でないと判断される点がある場合は、その内容と、どのような改善を図れば見直しの可能性が高まるかをお示しいただけますと幸いです。当社として改善に取り組みたいと考えております。
敬具
記
1.対象の借入
| 借入日 | 当初の借入額 | 現在の残高 | 保証の内容 |
|---|---|---|---|
| 令和○年○月○日 | ○○○万円 | ○○○万円 | 代表取締役○○による連帯保証 |
2.ガイドラインの要件の充足状況(令和○年○月期の決算にもとづく)
| 要件 | 確認項目 | 当社の状況 |
|---|---|---|
| ① 法人と個人の分離 | 代表者への貸付金・仮払金 | 直前期末の残高:なし(○年○月に返済済み) |
| 代表者への役員報酬 | 年○○○万円(同業・同規模の水準と比べて相当と考えています) | |
| 事業用の資産 | 本社の土地・建物は代表者の所有。賃貸借契約にもとづき、適正な賃料を支払っています | |
| 経費の区分 | 経費精算規程を定め、私的な支出は会社の経費にしていません | |
| ② 財務基盤の強化 | 純資産 | ○○○万円(債務超過ではありません) |
| 減価償却前経常利益(直近2期) | 前々期:○○○万円、前期:○○○万円 | |
| 返済の余力 | 簡便キャッシュフロー(税引後利益+減価償却費)○○○万円に対し、年間の返済元金○○○万円(○○%) | |
| ③ 適時適切な情報開示 | 決算書・申告書 | 毎期、決算後○か月以内に提出しています |
| 月次の試算表 | 毎月(または四半期ごと)に提出しています | |
| 資金繰り表・事業計画 | 半期ごとに提出し、計画と実績の差をご説明しています |
3.添付資料
- 決算書・税務申告書(直近3期分)
- 直近の月次試算表
- 資金繰り表
- 事業計画書
以上
レターを出すときのポイントは、条件を満たしていない項目も隠さずに書くことです。たとえば「代表者への貸付金が○○万円残っており、○年○月までに返済する予定です」と、改善の計画とセットで示せば、金融機関も判断しやすくなります。
8.アンパサンドの進め方
アンパサンドでは、経営者保証の解除を目指す顧問先と、次の順番で準備を進めています。
| 順番 | やること |
|---|---|
| ① 現状の確認 | 3つの条件のどこが足りていないかを、決算書と帳簿から確認する。金融機関からの説明があれば、その内容も合わせて整理する |
| ② 改善の計画 | 代表者との貸し借りの整理、役員報酬の見直し、利益と返済の計画などを、期限を決めて計画にする |
| ③ 情報開示の仕組み | 月次の試算表や資金繰り表を、金融機関に定期的に共有できる形で準備する |
| ④ 金融機関との相談 | 3つの条件の適用状況をレターにまとめて金融機関に伝え、保証の解除や、保証を付けない融資を相談する |
9.まとめ
経営者保証は、「一度付けたら外せないもの」ではありません。法人と個人を分け、会社の稼ぐ力で返済できる状態をつくり、その状況を金融機関にきちんと伝える。この3つを整えることが、保証を外すための近道です。
そしてこの3つは、どれも日々の経理と月次の数字の管理から始まります。経営者保証の解除や、金融機関との付き合い方のご相談は、お問い合わせからお気軽にどうぞ。