iDeCoとNISAの比較|2026年12月のiDeCo改正と2027年「こどもNISA」をふまえた使い分け
こんにちは。税理士の山田です。
本記事では、iDeCoとNISAを比較していきたいと思います。果たして、iDeCoとNISAはどちらを優先すべきなのか?結論としては、「いつ使うか分からないお金」はNISA、「60歳まで使わないと決められるお金」はiDeCoに分け、税率が高い方ほどiDeCoを厚くするのが基本です。ただし、退職金がある平均的な会社員が若いうちから長く積み立てる場合は、受け取るときの税金まで含めるとNISAの手取りが上回ることもあります(5章で試算しています)。
2026年12月から、iDeCo(個人型確定拠出年金)の掛金の上限と加入できる年齢が引き上げられます。2027年1月からは、0〜17歳が使える「こどもNISA」も始まります。どちらも税金がかからない(または軽くなる)資産形成の制度ですが、仕組みと向いているお金の性格がまったく違います。
この記事では、改正後の内容をふまえて、iDeCoとNISAの違いと使い分けを整理します。
【留意点】
・この記事は2026年11月時点の法令・公表資料に基づいています。
・具体的な掛金額や受取方法は、所得・退職金・家族構成で最適解が変わります。個別のご判断は個々のご事情を踏まえて専門家にご相談ください。
1.結論:まずNISA、税率が高い人はiDeCoを重ねる
使い分けの軸は、お金を使う時期です。
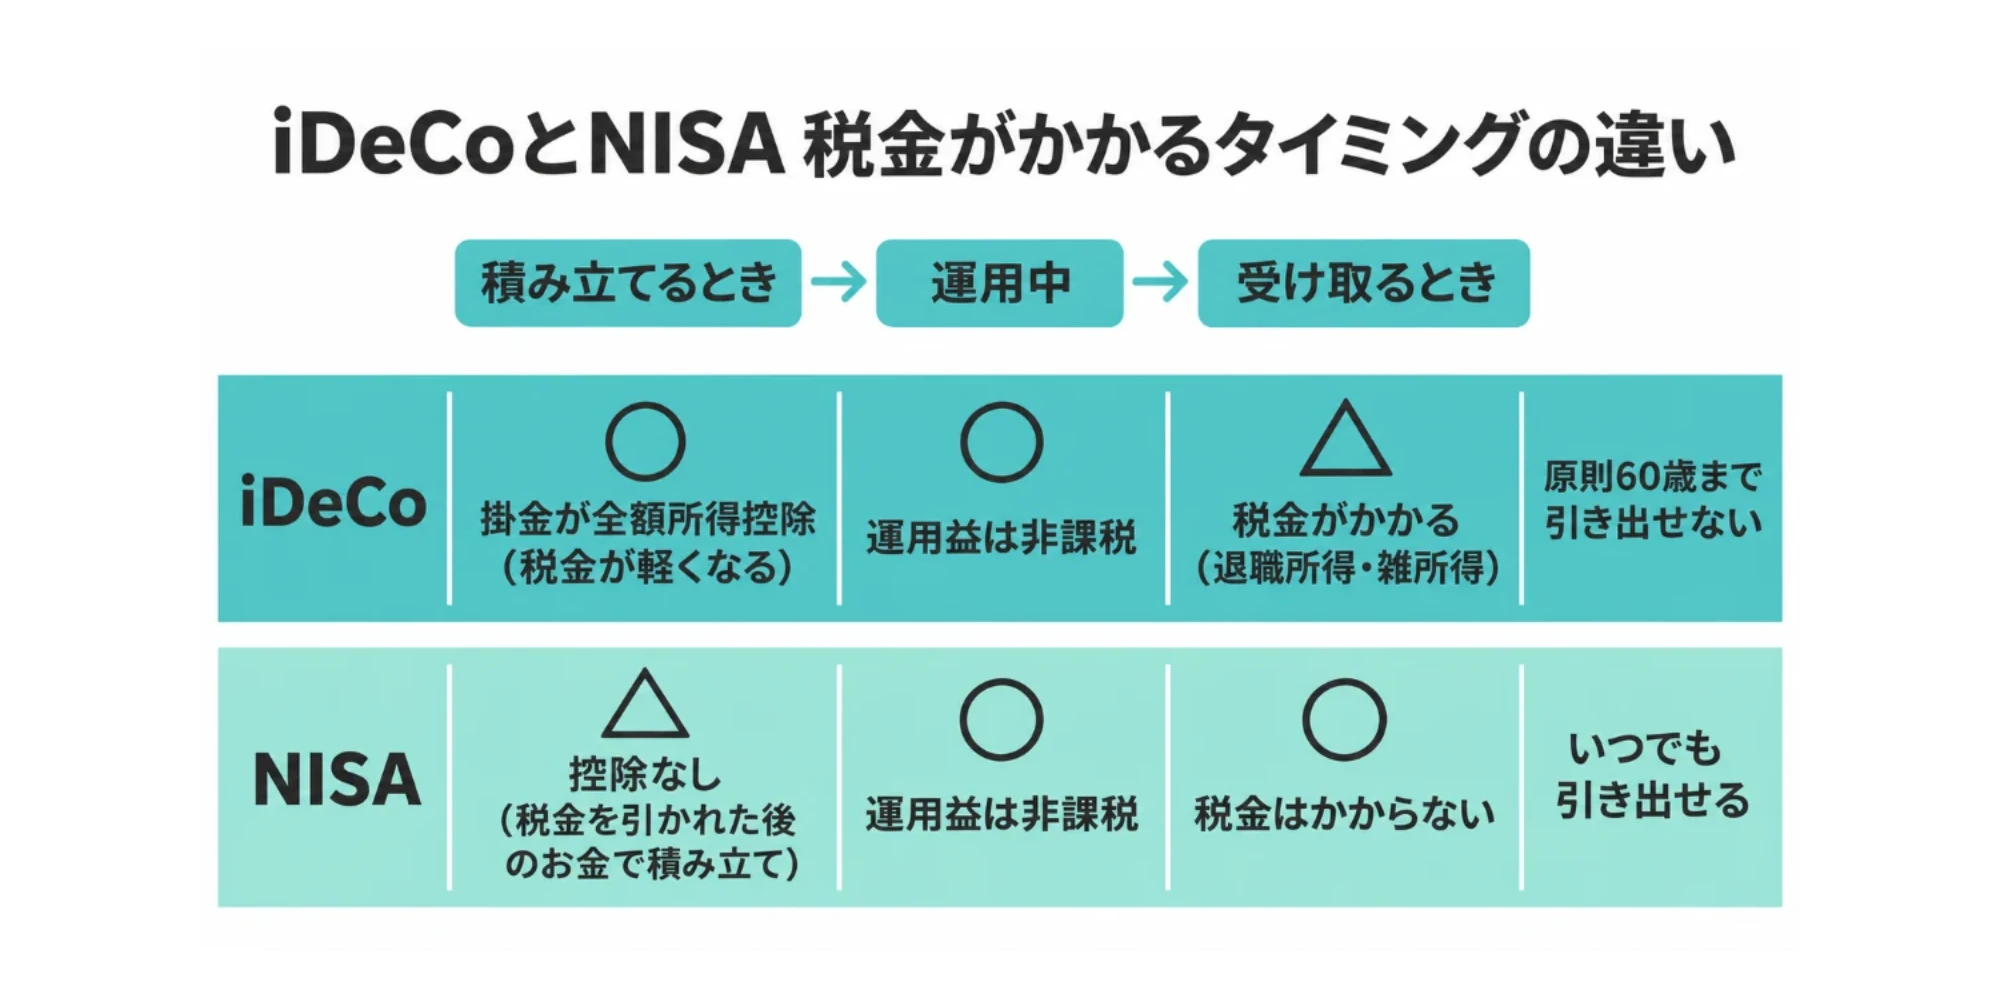
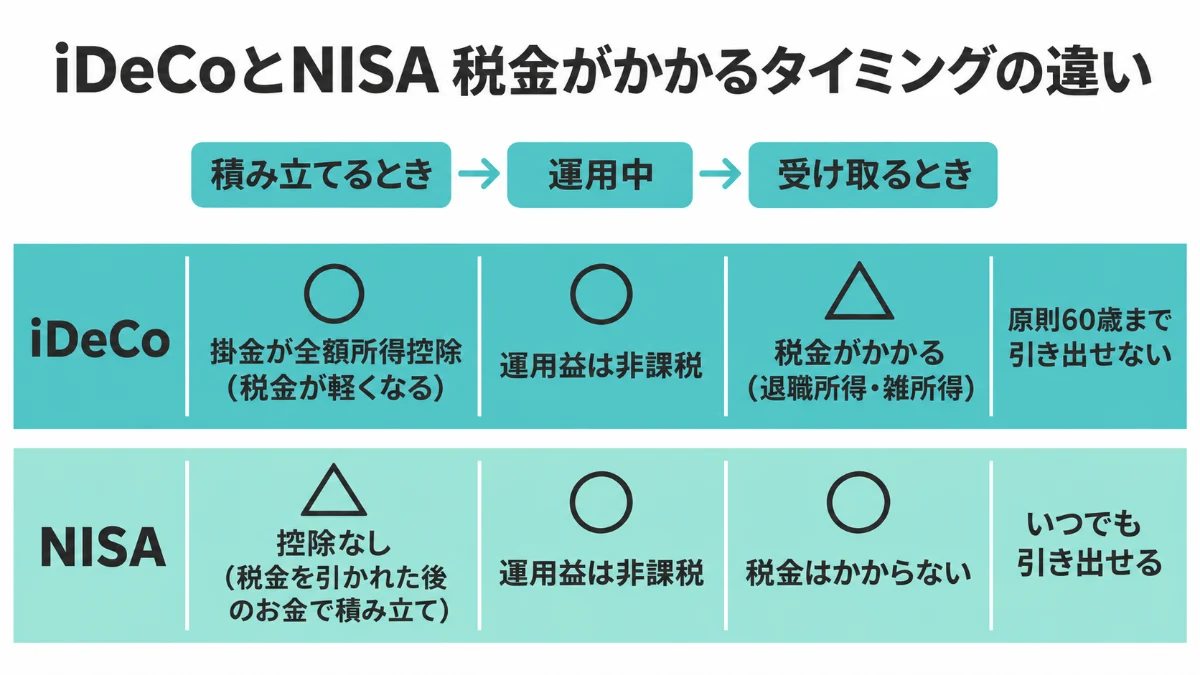
iDeCoの最大の特徴は、掛金が全額所得控除になることです。つまり、税引前の金額を掛金として拠出することができます。これは、所得税と住民税を合わせた税率が高い人ほど、効果が大きくなります。たとえば所得税20%・住民税10%の方が月2万円(年24万円)を拠出すると、税金は年約7.2万円軽くなります(復興特別所得税を除く概算)。一方で、原則60歳まで引き出せません。
NISAは掛金の控除はありませんが、いつでも売却して引き出せます。教育費や住宅資金など、使う時期が読めないお金に向いています。
2.iDeCoとNISAの比較表(2027年1月以降)
| 項目 | iDeCo | NISA(18歳以上) |
|---|---|---|
| 掛金・購入時の税 | 全額所得控除(小規模企業共済等掛金控除) | 控除なし |
| 運用益 | 非課税(受け取り時に総額に課税) | 非課税 |
| 受け取り時の税 | 一時金は退職所得、年金は雑所得(公的年金等控除の対象) | 非課税 |
| 上限額 | 会社員(企業年金なし)月6.2万円/自営業者等 月7.5万円(国民年金基金等と合算)/専業主婦(夫)等 月2.3万円 | 年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯1,800万円(うち成長投資枠1,200万円) |
| 引き出し | 原則60歳まで不可 | いつでも可 |
| 対象商品 | 定期預金・保険・投資信託 | つみたて投資枠は一定の投資信託、成長投資枠は上場株式・投資信託等 |
| 手数料 | 加入時・毎月の手数料がかかる | 口座管理手数料は無料の金融機関が多い |
3.2026年12月からのiDeCo改正
改正は大きく2つです。2026年12月分の掛金(2027年1月の引落し分)から適用されます。
| 区分 | 改正前(月額) | 改正後(月額) |
|---|---|---|
| 自営業者等(第1号) | 6.8万円 | 7.5万円(国民年金基金・付加保険料と合算) |
| 会社員・公務員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員・公務員(企業年金あり) | 2.0万円 | 企業年金の掛金と合わせて6.2万円 |
| 専業主婦(夫)等(第3号) | 2.3万円 | 2.3万円(変更なし) |
もう1つは加入できる年齢です。これまでは国民年金の資格を失うと(会社員は65歳以降、自営業者等は60歳以降)iDeCoに加入できませんでした。改正後は、iDeCoの加入者だった方が申し出ることで、最長70歳になるまで掛金を出し続けられます。なお、老齢基礎年金やiDeCoの老齢給付金を受け取り始めた方は加入できません。その場合は、NISAでの運用が中心になります。
4.受け取り方で税金が変わる:退職金との重なりに注意
iDeCoは「入口」だけでなく「出口」の設計が重要です。一時金で受け取ると退職所得になり、退職所得控除が使えます。ただし、会社の退職金と時期が近いと、控除の計算で勤続期間の重複が調整され、控除が小さくなります。
令和7年度税制改正で、この調整の範囲が広がりました。2026年1月以後に受け取るiDeCoの一時金は、退職金を受け取る年の「前年以前9年内」であれば調整の対象です(改正前は4年内)。たとえば「60歳でiDeCoの一時金、65歳で退職金」という受け取り方は、これまでは調整なしで済みましたが、今後は調整の対象になります。
受け取るときの税金の計算方法
| 受け取り方 | 所得の種類 | 計算のしかた | ポイント |
|---|---|---|---|
| 一時金 | 退職所得 | (受取額 − 退職所得控除)× 1/2 に税率をかける | 他の所得と分けて計算し、2分の1になるので税金が軽い |
| 年金 | 雑所得(公的年金等) | 年金額 − 公的年金等控除 | 公的年金と合算するため、控除の枠を分け合う |
退職所得控除は、勤続20年までは1年につき40万円、20年を超えると1年につき70万円ずつ増えます。勤続38年なら2,060万円です。税率は、所得税が5〜45%(このほか復興特別所得税)、住民税が10%です。
公的年金等控除は、65歳以上の方なら、年金の合計が年330万円までは110万円です。公的年金だけで年200万円ある方は、iDeCoの年金を年100万円足しても控除は110万円のまま増えません。つまりiDeCoの年金は、ほぼ丸ごと課税の対象になります。年金で受け取ると毎年の所得が増えるため、国民健康保険料や介護保険料が上がることもあります。
一時金と年金の併用、受取開始年齢の選択(60〜75歳)を含めて、退職金の時期とセットで5年・10年先まで見て決めるのが無難です。
5.平均的な会社員でシミュレーション
iDeCoは掛金が所得控除になるため、税金を引かれる前のお金で積み立てられるのが強みです。ただし、受け取るときには税金がかかります。NISAは税金を引かれた後のお金で積み立てますが、受け取るときの税金はかかりません。この入口と出口の差を入れて、平均的な会社員で比べてみました。
前提
| 項目 | 設定 |
|---|---|
| 年収 | 560万円(国税庁「令和7年分 民間給与実態統計調査」の東京国税局管内の平均給与561万円を丸めた額) |
| 退職金 | 60歳で1,900万円、勤続38年(厚生労働省「令和5年就労条件総合調査」の大学・大学院卒の定年退職者平均1,896万円を丸めた額) |
| iDeCo | 月5万円を積み立て、60歳で退職金と同じ年に一時金で受け取る |
| NISA | 月4.2万円(iDeCoの月5万円から、軽くなる税金の分を引いた手取り相当) |
| 利回り | 年5%の複利(毎月積立) |
東京国税局管内は、東京都・神奈川県・千葉県・山梨県です。
結果
| 項目 | ケース1:30歳から30年 | ケース2:50歳から10年 |
|---|---|---|
| iDeCoの60歳時の残高 | 約4,080万円 | 約770万円 |
| 受け取るときの税金 | 約710万円 | 約50万円 |
| iDeCoの手取り | 約3,370万円 | 約720万円 |
| NISAの手取り | 約3,420万円 | 約650万円 |
| 差 | NISAが約60万円多い | iDeCoが約70万円多い |
※金額は10万円単位に丸めています。差は丸める前の金額で計算しています。

計算の過程
手順1:iDeCoでいくら税金が軽くなるか
年収560万円の方の所得税の課税所得は、約216万円です(給与所得404万円 − 社会保険料84万円 − 基礎控除104万円。社会保険料は年収の15%と仮定)。iDeCoの掛金年60万円を引くと約156万円になり、所得税の税率は10%から一部5%に下がります。住民税10%と合わせると、税金は年約10万円(月約8,400円)軽くなります。
そこで、iDeCoに出さずに給与で受け取った場合の手取りを「月5万円 − 約0.8万円 = 月4.2万円」とし、これをNISAの積立額にしています。
手順2:60歳時の残高
年5%の複利で、毎月積み立てた場合の残高です。iDeCoは元本1,800万円(30年)が約4,080万円、元本600万円(10年)が約770万円になります。NISAは元本約1,510万円(30年)が約3,420万円、元本約500万円(10年)が約650万円です。NISAは受け取るときに税金がかからないので、この残高がそのまま手取りです。
手順3:受け取るときの税金
退職金とiDeCoの一時金を同じ年に受け取ると、2つを合算して計算します。
| 計算 | ケース1 | ケース2 |
|---|---|---|
| ① 受取額の合計(退職金1,900万円+iDeCo) | 約5,980万円 | 約2,670万円 |
| ② 退職所得控除(勤続38年) | 2,060万円 | 2,060万円 |
| ③ 課税の対象(①−②)× 1/2 | 約1,960万円 | 約310万円 |
| ④ かかる税率 | 所得税40%+住民税10% | 所得税10%+住民税10% |
| ⑤ 税金 | 約710万円 | 約50万円 |
⑤の所得税は、速算表の控除額(ケース1は279.6万円、ケース2は9.75万円)を差し引き、復興特別所得税を加えて計算しています。退職金1,900万円だけなら控除2,060万円の範囲に収まり、税金は0円です。つまり⑤は、すべてiDeCoを一時金で受け取ったことで増えた税金です。
30年積み立てるとNISAが上回る理由
30年間の積立で軽くなる税金は、年約10万円×30年で合計約300万円です。一方、受け取るときの税金は約710万円かかります。退職所得控除の枠を退職金がほぼ使ってしまうため、iDeCoの残高の大部分が、運用益も含めて課税の対象になるからです。入口の節税より、出口の税金のほうが大きくなります。
50歳から10年の場合は、軽くなる税金が合計約100万円、受け取るときの税金が約50万円です。残高が小さく受取時の税が軽いため、iDeCoの有利さが残ります。
退職金がない方は結果が変わります
自営業の方や退職金制度のない会社の方は、iDeCoだけで退職所得控除を使えます(30年なら1,500万円、10年なら400万円)。受け取るときの税金は、ケース1で約410万円、ケース2で約30万円です。手取りは約3,670万円・約740万円となり、どちらもNISAを上回ります(差は約250万円・約100万円)。
【試算の留意点】
・金額は10万円単位に丸めています。
・口座手数料、運用成績の変動、iDeCoの年金での受け取りは考慮していません。
・iDeCoを年金で受け取れば公的年金等控除が使えるため、受取時の税は小さくできる余地があります。
・実際の判断は、所得・退職金の額と時期・受取方法を入れて、個別に試算することをおすすめします。
6.2027年1月スタート「こどもNISA」
- 対象:0〜17歳(年齢は各年1月1日時点で判定)
- 年間投資枠:60万円、非課税保有限度額:600万円
- 対象商品:つみたて投資枠と同じ一定の投資信託のみ(積立投資に限る)
- 払出し:原則18歳までは制限あり。12歳以降は、子どものための資金であること、本人の同意など一定の条件で払出し可能
- 18歳になると、成年のNISAのつみたて投資枠に自動で移行
税理士として補足しておきたいのが、贈与の扱いです。親や祖父母が子どもの口座にお金を入れれば、それは子どもへの贈与です。年110万円の基礎控除の範囲内なら贈与税はかかりませんが、口座の名義が子どもでも、実際には親が管理し続けて子どもに渡すつもりがない場合、相続のときに「名義預金」として親の財産と判断されるおそれがあります。贈与契約書を作る、振込の記録を残すなど、贈与が成立していることを形に残しておくのが大切です。
7.経営者・個人事業主の方へ
個人事業主や小規模企業の役員の方は、小規模企業共済(掛金は月7万円まで全額所得控除)も候補になります。iDeCoと同じく掛金が所得控除になり、廃業・退職時の受取りは退職所得扱いになるため、事業をしている方の「退職金づくり」の手段です。iDeCo・小規模企業共済・NISAの3つは、資金繰りへの影響と受取時期を考えて、配分を決めることをおすすめします。
会社として従業員の資産形成を支援したい場合は、企業型DCや、中小企業が従業員のiDeCoに掛金を上乗せできる「iDeCoプラス」も検討できます。
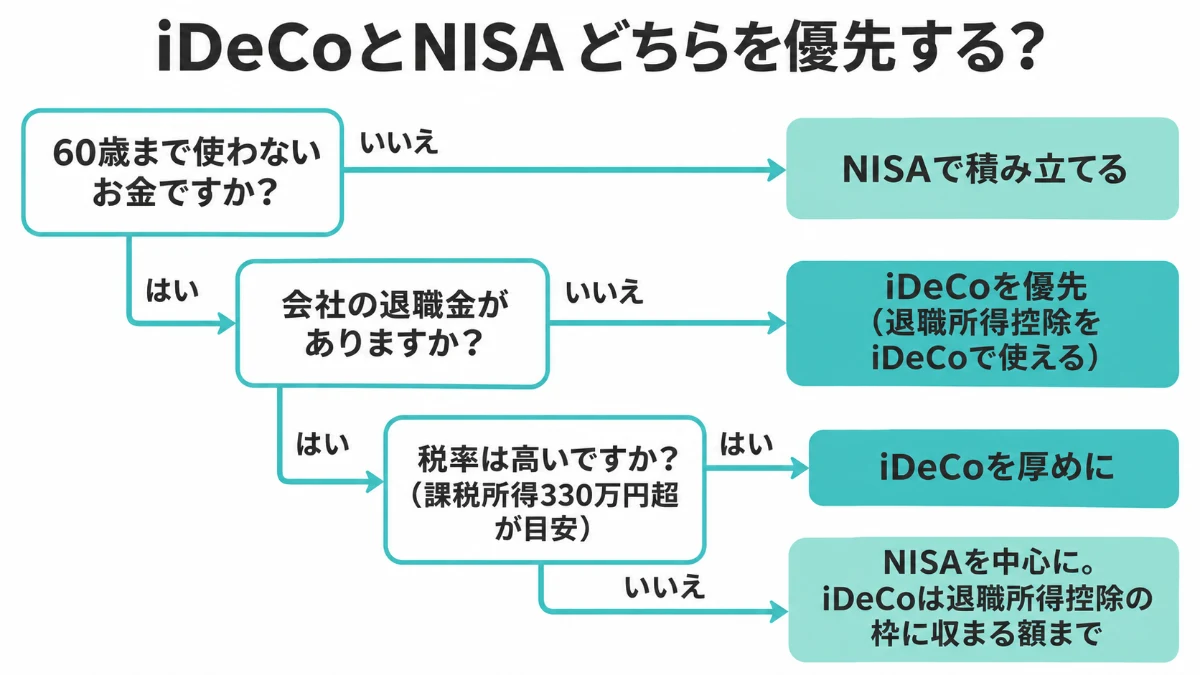
8.アンパサンドの考え方:判断の順番
- ① 生活費の数か月分など、すぐ使う資金を確保する
- ② 60歳まで使わないと決められる額をiDeCoに。税率が高い方、退職金がない方ほど優先度が上がる。退職金がある方は、受取時に退職所得控除の枠に収まる額が目安
- ③ 残りの長期資金をNISAに
- ④ お子さまの分はこどもNISAを使い、贈与の記録を残す
- ⑤ 受取方法は、退職金の時期とセットで早めに設計する
税金は「今いくら軽くなるか」だけでなく、「受け取るときにいくらかかるか」まで含めて考えることで、手取りが変わります。また、未来の利回りがどうなるかによってもシミュレーションが変わってきますが、利回りがどうなるかは誰にも分からないことです。個々の事情に合わせて、最終的にはご自身で判断をする必要があります。