従業員の不正で会社に重加算税?|「任せきり」が会社のリスクになる理由と予防策
こんにちは。税理士の山田です。
従業員が会社のお金を着服していた。取引先と組んで、架空の請求書を作っていた。こうした不正が見つかったとき、会社は被害者です。ところが税務の世界では、その従業員の行為が「会社自身の隠ぺい・仮装」とみなされ、会社に重加算税が課されることがあります。
この記事では、どんな場合に従業員の不正が会社の責任になるのか、国税不服審判所の裁決をもとに整理します。あわせて、不正が見つかったときの対応と、会社を守るための仕組みづくりを紹介します。
【留意点】
・この記事は2026年11月時点の法令・公表資料に基づいています。
・重加算税が課されるかどうかは、個々の事実関係で判断されます。個別のご判断は専門家にご相談ください。
1.重加算税とは
重加算税は、税金の計算の基礎となる事実を隠したり、偽ったりした場合(隠ぺい・仮装)に課される、最も重い加算税です。
| 区分 | 通常 | 過去5年以内に重加算税などを課されている場合 |
|---|---|---|
| 過少申告・不納付の場合 | 35% | 45% |
| 無申告の場合 | 40% | 50% |
これに加えて延滞税もかかります。さらに、「偽りその他不正の行為」があった場合は、税務署がさかのぼって税額を直せる期間が、通常の5年から7年に延びます。
2.従業員の不正が「会社の行為」とされる課税要件
条文の出発点
重加算税の根拠は、国税通則法第68条第1項です。条文は「納税者が」事実を隠ぺいし、または仮装したときに重加算税を課すと定めています。つまり、条文上の主体は納税者、法人なら会社自身です。
そこで問題になるのが、会社ではなく従業員や外部の人が不正をした場合です。この点について、裁判所と国税不服審判所は「その人の行為を、納税者本人の行為と同視できるか」という基準で判断しています。
判例・裁決の結論
| 判決・裁決 | 不正をした人 | 会社(納税者)の行為と同視したか | 決め手 |
|---|---|---|---|
| 平成7年12月14日裁決 | 経理課長 | 同視した | 申告に重要な部門で、相当な権限を持っていた |
| 平成11年7月1日裁決 | 店舗の運営と経理を一任された責任者 | 同視した | 経理を一任され、申告書の経理責任者欄に押印していた。横領が目的でも同視 |
| 平成15年12月16日裁決 | 経理業務全般を任された従業員 | 同視した | 印鑑や通帳を預かり、申告書の経理責任者欄に記名押印していた |
| 令和6年1月10日裁決 | 地位は限られた一従業員 | 同視した | 与えられた権限の範囲内の行為で、会社が把握して是正できた可能性があり、管理体制も十分でなかった |
| 平成23年7月6日裁決 | 資材調達を担当する一従業員 | 同視しなかった | 経理や重要な地位に関わらず、私的な目的で独断で行った。管理を怠っただけでは足りない |
| 令和元年10月4日裁決 | 経営や経理に関与しない一従業員 | 同視しなかった | 業務の一環ではなく、私的な費用を得るために独断で詐取した |
| 最高裁 平成18年4月20日判決 | 申告を依頼した外部の税理士 | 同視しなかった | 納税者は不正を知らず、容易に知ることもできず、是正できる状況になかった。選任・監督の落ち度だけでは足りない |
共通点から導く4つの判断ポイント
これらの判決・裁決を並べると、判断は次の4つのポイントで組み立てられています。
| ポイント | 確認されること | 会社の行為とされやすい例 |
|---|---|---|
| ① 何を任せていたか | 申告や経理に直結する業務を任せていたか | 経理責任者、記帳・支払・通帳管理の担当 |
| ② 権限の範囲内か | 会社が与えた権限の中で行われたか。業務と無関係な独断か | 担当する取引の中で、取引先と通謀して書類を偽った |
| ③ 会社は気づけたか | 代表者が確認すれば容易に分かった、止められた状況か | 通帳や請求書を見れば分かる内容を、長期間確認していなかった |
| ④ 落ち度だけでは足りない | 「監督が甘かった」というだけでは同視されない | ―(①〜③のどれにも当たらない場合は、同視されにくい) |
特に重要なのは①です。申告や経理に直結する業務を任せていた人の不正は、その人が自分の懐に入れるつもりだった場合でも、会社の行為とされやすい傾向があります。会社がその人を通じて帳簿を作り、申告しているからです。
逆に、経理に関わらない従業員が、業務と無関係に独断で行った不正は、管理が十分でなかったとしても、会社の行為とはされにくくなります。
会社が自分でコントロールできるのは、①の「何を、どこまで任せるか」と、③の「気づける仕組みがあるか」です。この2つが、5章で紹介する予防策の考え方の土台になります。
3.重加算税が取り消されても、それで終わりではない
重加算税が取り消された平成23年の裁決でも、会社の負担がなくなったわけではありません。
- 7年さかのぼる:従業員の不正も「偽りその他不正の行為」に当たるとして、7年の期間で税額を直すことは認められました。会社に故意や過失があったかどうかは関係ありません
- 損害賠償請求権が益金になる:着服された金額は会社の損失ですが、同時に、従業員に対する損害賠償請求権が生まれます。この請求権は、原則として損失と同じ事業年度の益金に計上します。損失と益金が相殺され、結果として税額が増えることがあります
従業員の不正は、重加算税が課されるかどうかにかかわらず、過去の申告の修正と追加の納税につながるということです。
4.不正が見つかったときの対応
不正が発覚したときは、次の順番で進めるのが一般的です。
| 順番 | やること |
|---|---|
| ① 事実の確認 | いつから、いくら、どんな方法で行われたかを、帳簿と証憑で確かめる |
| ② 修正申告 | 影響する事業年度の申告を、自主的に修正する |
| ③ 損害賠償の請求 | 不正をした従業員に、損害の賠償を求める |
| ④ 回収できない分の処理 | 回収の見込みがなくなった分は、要件を満たせば貸倒れとして処理する |
税務調査の通知を受ける前に自主的に修正申告をすれば、加算税の負担を抑えられる場合があります。発覚した時点で、早めに税理士に相談することが大切です。
5.会社を守るための仕組みづくり
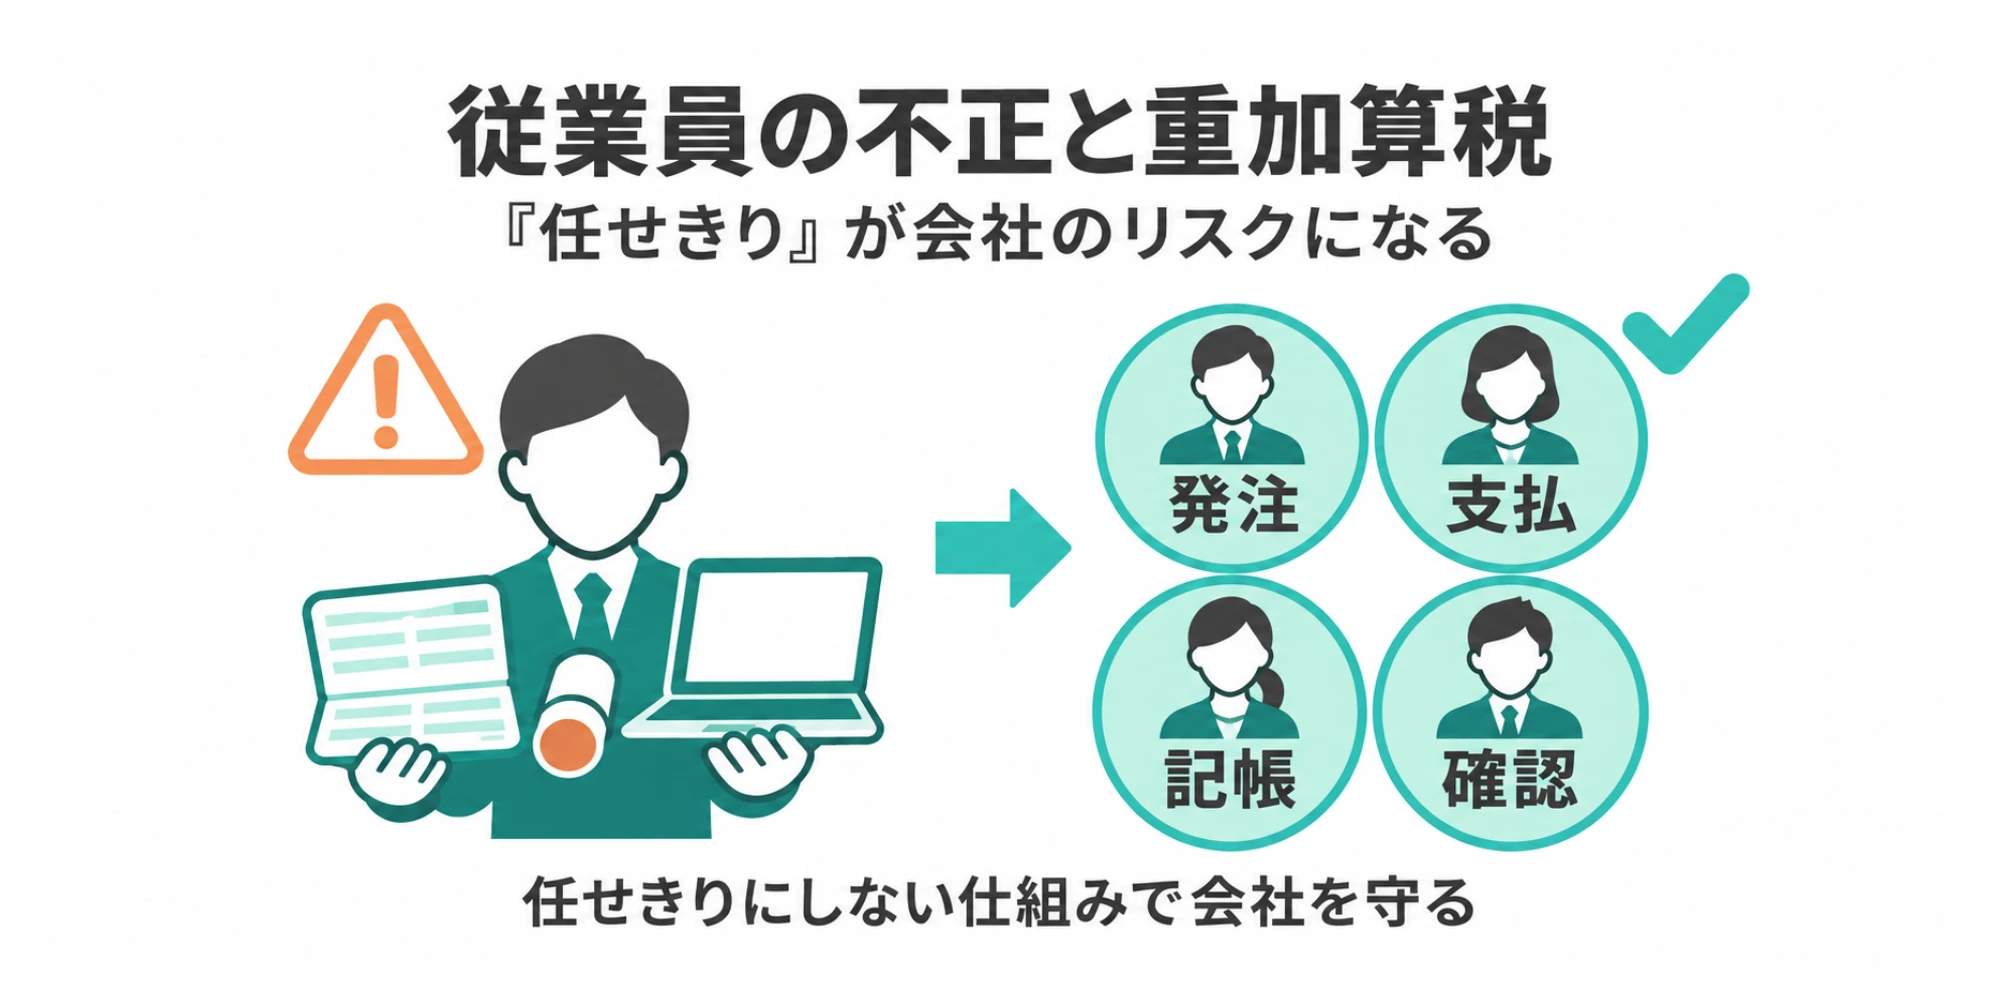
従業員の不正を完全になくすことはできません。ただ、「任せきりにしない仕組み」をつくることで、不正を起こしにくくし、起きても早く気づけます。中小企業でも取り入れやすい対策をまとめます。
| 対策 | 具体的な内容 |
|---|---|
| 権限を分ける | 発注・検収・支払・記帳を、同じ人に一人で完結させない |
| お金の出口を押さえる | 通帳・印鑑・ネットバンキングの承認は、代表者など別の人が持つ |
| 定期的に見る | 月に一度は代表者が通帳の入出金、取引先の一覧、経費の明細を確認する |
| 新しい取引先は承認制にする | 取引先や振込先の新規登録・変更は、承認を経てから行う |
| 担当者を固定しすぎない | 休暇や担当替えで、別の人が業務を見る機会をつくる |
| 記録を見える状態にする | クラウド会計や証憑の電子保存で、誰がいつ何を処理したかを残す |
アンパサンドでは、月次の数字を確認する際に、前月や前年と比べて動きの大きい経費や、見慣れない取引先への支払いがないかも見ています。外部の目が定期的に入ること自体が、「任せきり」を防ぐ仕組みの一つです。
6.まとめ
従業員の不正は、会社にとって二重の痛手です。お金を失ううえに、任せきりにしていれば、会社自身が重加算税を課されることもあります。
会社を守るのは、従業員を疑う仕組みではなく、任せきりにしない仕組みです。権限の分け方や月次のチェックの方法など、会社の規模に合った体制づくりのご相談は、お問い合わせからお気軽にどうぞ。税金を計画的に管理する考え方は「法人が検討すべきタックスコントロール」でも紹介しています。