税務調査の最新傾向|KSK2・帳簿データの提出と国税庁の公表データから読む、調査への備え
こんにちは。税理士の山田です。
2026年は、税務調査の進め方が大きく変わり始めた年です。9月には国税庁のシステムが全面的に新しくなり、10月には調査の前に帳簿のデータを提出してもらう取組が公表されました。
この記事では、こうした2026年の新しい動きと、国税庁が公表している調査結果の数字をあわせて、法人税・消費税の税務調査の傾向と、日頃からできる備えを整理します。
【留意点】
・この記事は2026年11月時点の公表資料に基づいています。令和7事務年度の調査結果は、例年どおりであれば12月ごろに公表される見込みです。公表後に内容を更新します。
・個別の調査対応については、専門家にご相談ください。
1.国税庁のシステムが新しくなった(KSK2)
国税庁は、令和8年9月24日に国税のシステムを全面的に更改しました。新しいシステムは「KSK2」と呼ばれています。開発のコンセプトは次の3つです。
- 紙ではなく、データを中心に事務を行う仕組みに変える
- 税目ごとに分かれていたデータベースやシステムを統合する(縦割りの解消)
- 古い大型コンピューターから、新しい仕組みに入れ替える
国税庁は、このシステムで「納税者の利便性の向上」と「課税・徴収の効率化・高度化」を目指すとしています。法人税・消費税・源泉所得税など、これまで税目ごとに分かれていた情報がつながることで、税務署が会社の情報を横断して確認しやすくなると考えられます。
会社の実務で目に見える変化は、次のとおりです。
| 変わったこと | 内容 |
|---|---|
| お問い合わせ番号 | 税務署からの通知などに13桁の番号が印字されます。問い合わせの際に伝えると、照会がスムーズになります |
| 通知の電子交付 | e-Taxで受け取れる通知の対象が広がりました。利用するには、e-Taxで事前に「一括同意」の手続きが必要です |
| 申告書などの様式 | 一部の書面の申告書や届出書の様式が変わりました。古い様式を使っていないか確認が必要です |
2.調査の前に「帳簿のデータ」の提出を求められる
国税庁は令和8年10月13日、「税務調査等における帳簿等データの提出依頼に関する取組」を公表しました。実地調査の前に、会計ソフトの仕訳データなどの帳簿データを、電子データで提出してもらう取組です。
| 項目 | 国税庁のQ&Aの内容 |
|---|---|
| 目的 | 提出されたデータを使って、税務署が事前に確認を進めることで、調査期間や立ち会いの時間を短くする |
| 依頼の時期 | 原則として、実地調査の事前通知の後。日程の調整に時間がかかる場合は、事前通知の前に依頼することもある |
| 依頼の範囲 | 調査に必要な範囲に限って依頼する |
| 応じない場合 | 納税者の理解と承諾を得て行う取組で、強権的に求めることはない。ただし、正当な理由なく帳簿の提示・提出に応じない場合は、罰則の対象になりうる |
| 加算税への影響 | データを事前に提出しただけでは、修正申告の加算税が重くなる「調査を予知した修正申告」には当たらないと考えられる |
| オンラインでの対応 | Teamsでの面談や、画面共有での帳簿の提示も可能。録音・録画などは控えるよう求められている |
データで提出すると、税務署は全ての仕訳を一度に検索・分析できます。紙の帳簿を一冊ずつめくっていた時代とは、見られる範囲も深さも変わります。日頃の記帳の正確さが、これまで以上に問われるということです。
依頼を受けたときは、提出する範囲と期限を確認し、送る前に税理士と内容を確認することをおすすめします。アンパサンドでは、データの範囲の調整や、提出前の確認もお手伝いしています。
3.数字で見る最近の税務調査(令和6事務年度)
令和6事務年度の法人税・消費税の実地調査の結果は、次のとおりです。
| 項目 | 令和6事務年度 | 前年比 |
|---|---|---|
| 実地調査の件数 | 5万4千件 | 7.4%減 |
| 追徴税額(法人税・消費税) | 3,407億円 | 6.6%増 |
| 調査1件当たりの追徴税額 | 634万円 | 15.4%増 |
| 不正が見つかった割合 | 23.5% | 1.2ポイント増 |
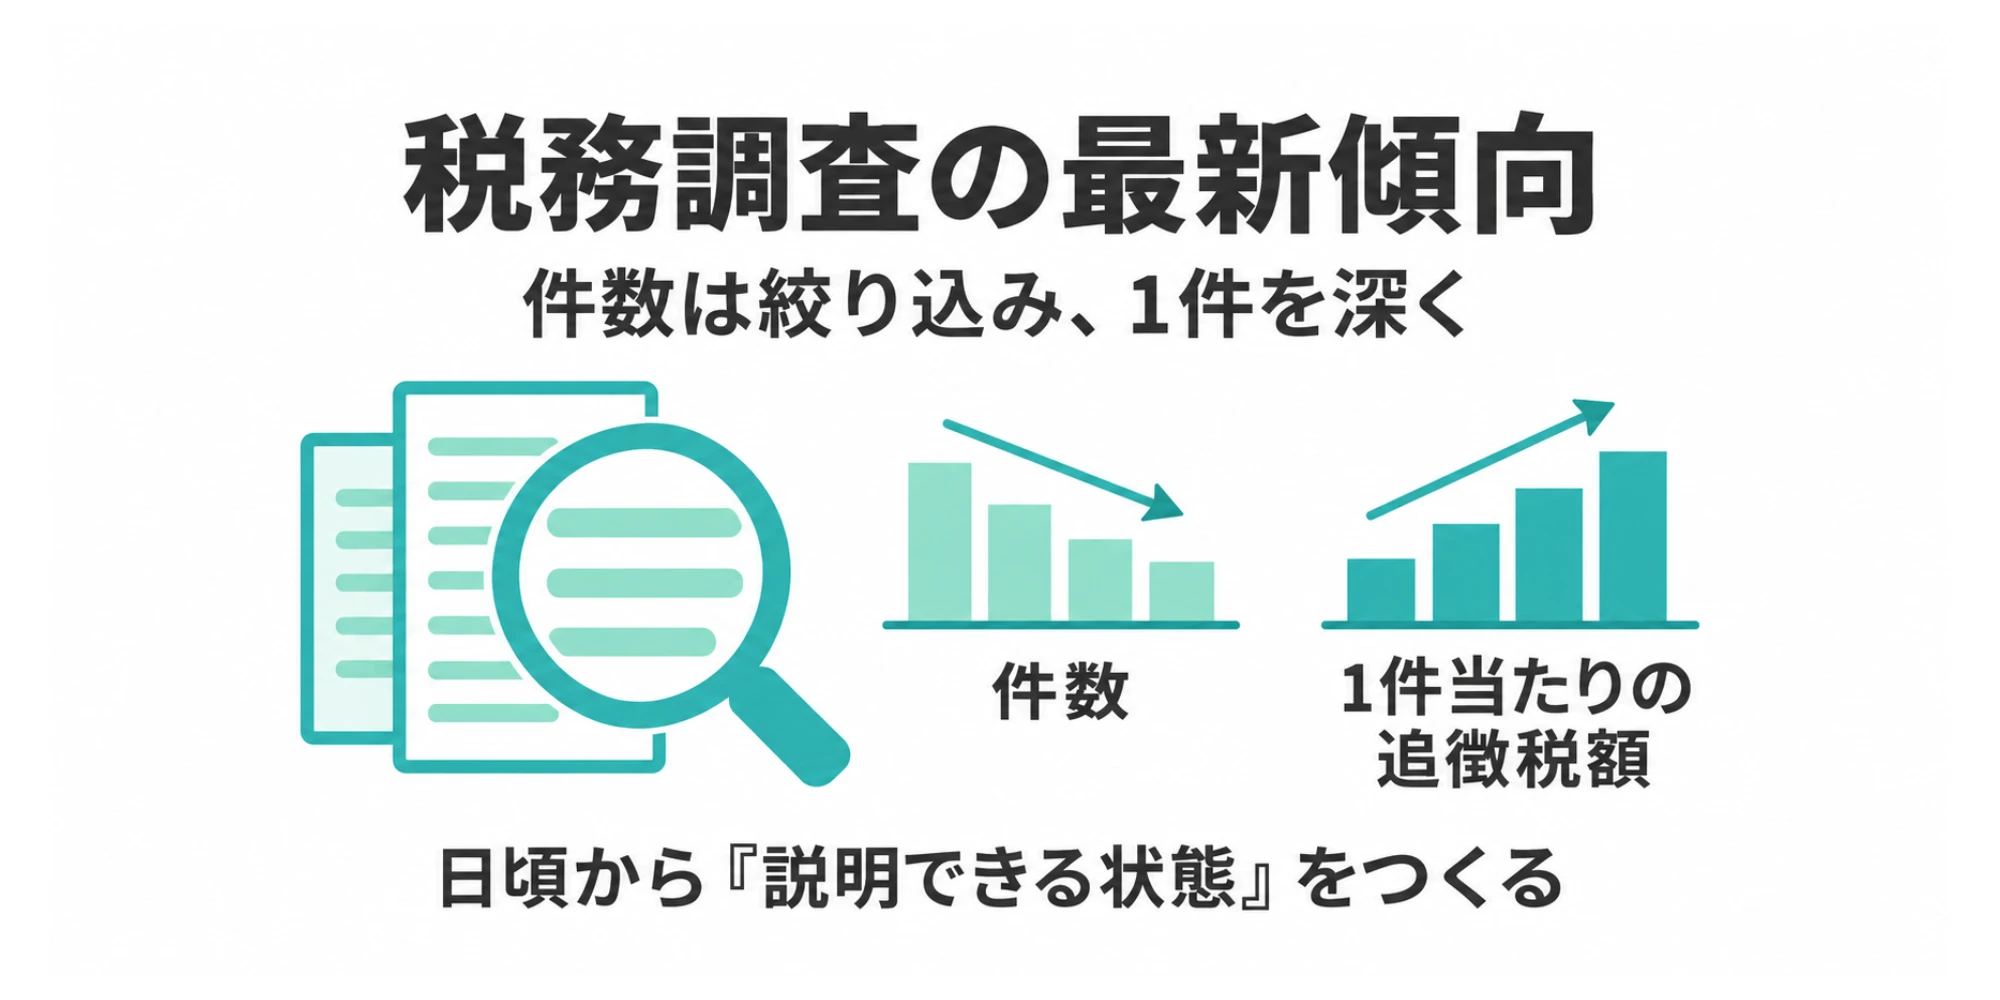
調査の件数は減っている一方で、追徴税額は直近10年で最も多くなりました。1件当たりの追徴税額も大きく増えています。調査先を絞り込み、問題がありそうな会社を深く調べるという傾向がはっきり出ています。
また、令和7事務年度の法人税の申告所得金額は118兆9,000億円と、過去最高を更新しました(令和8年10月公表)。利益が大きく出ている会社が多いほど、申告の正確さが問われる場面も増えます。
4.実地調査だけではない「簡易な接触」
税務署が会社の事務所に来る実地調査とは別に、電話や文書で申告内容の確認を求める「簡易な接触」も行われています。令和6事務年度の法人税・消費税の簡易な接触は8万5千件で、前年から13.4%増えました。追徴税額は265億円です。
「書類を送ってください」「この取引について教えてください」といった問い合わせも、税務署の確認の一つです。軽く考えず、根拠資料をもとに正確に回答することが大切です。
5.調査先はデータとAIで選ばれている
国税庁は、AIを使った予測モデルで、調査が必要と見込まれる会社を抽出しています。そのうえで、申告書や、取引先などから集めた資料情報を合わせて分析し、調査官が実際に調査するかどうかを判断しています。
つまり、申告書の数字の動きや、取引先から提出される資料との食い違いは、以前よりも見つかりやすくなっているということです。売上や経費の急な変動、同業他社と比べて不自然な比率などは、説明できる状態にしておく必要があります。
6.税務署が重点的に見ている分野
国税庁が重点課題として挙げている分野と、令和6事務年度の結果です。
| 分野 | 令和6事務年度の結果 |
|---|---|
| 消費税の還付申告をした法人 | 追徴税額299億円(うち不正計算によるもの51億円) |
| 無申告の法人 | 追徴税額355億円(うち不正計算によるもの228億円) |
| 海外取引のある法人 | 海外取引に関する申告漏れ所得金額2,096億円 |
消費税の還付申告は、特に注意が必要です。設備投資や輸出で還付になる場合は、取引の実態と証憑をそろえておくことが欠かせません。
7.不正が見つかった割合が高い業種
法人税の調査で不正が見つかった割合が高い業種の上位10業種です。
| 順位 | 業種 | 不正が見つかった割合 |
|---|---|---|
| 1 | バー・クラブ | 62.3% |
| 2 | その他の飲食 | 45.2% |
| 3 | 外国料理 | 40.2% |
| 4 | 美容 | 34.5% |
| 5 | 大衆酒場、小料理 | 34.4% |
| 6 | 自動車修理 | 32.9% |
| 7 | 船舶 | 31.0% |
| 8 | 土木工事 | 30.4% |
| 9 | 職別土木建築工事 | 30.1% |
| 10 | 中古品小売 | 30.1% |
現金での売上が多い業種や、外注・下請けの多い業種が上位に並んでいます。売上の管理や、外注費の実態の確認が見られやすいということです。
8.調査に備えて日頃からできること
税務調査への一番の備えは、調査のために特別なことをするのではなく、日頃から「説明できる状態」をつくっておくことです。アンパサンドでは、次の点を顧問先と一緒に確認しています。
| 備え | 具体的な内容 |
|---|---|
| 帳簿データをすぐ出せるようにする | 会計ソフトから仕訳帳や総勘定元帳を、期間を指定してデータで出力できるようにしておく |
| 証憑をそろえる | 契約書、請求書、見積書、稟議など、取引の根拠をすぐに出せるようにしておく |
| 期末の取引を確認する | 期末前後の売上・仕入の計上時期、決算賞与や未払計上の要件を確認する |
| 数字の動きを説明できるようにする | 前期と比べて大きく動いた売上・経費の理由を、月次の段階で把握しておく |
| 消費税の区分を確認する | 課税・非課税・不課税の区分や、インボイスの保存状況を定期的に確認する |
| お金の流れを任せきりにしない | 通帳・支払・記帳の担当を分け、代表者が定期的に確認する |
| 前回の指摘を直しておく | 過去の調査で指摘された点が、その後の処理で改善されているかを確認する |
従業員の不正が会社の重加算税につながる仕組みと予防策は「従業員の不正で会社に重加算税?」で詳しく紹介しています。
9.調査の連絡が来たら:アンパサンドの対応方針
最後に、税務調査の連絡を受けたときに、アンパサンドがどのように対応しているかを紹介します。
基本姿勢:対立せず、事実と根拠で説明する
調査官と対立することはしません。調査官と「何を確認すれば疑問が解消するか」という共通の課題を確かめ、協力的に進めます。そのうえで、認めるべき点は認め、見解が分かれる点は、事実と資料、法令の根拠を示して説明します。
また、正しい申告をしていれば、AIやデータを使った調査はむしろ歓迎できるものだと考えています。調べる範囲が広がっても、記帳と申告が正確であれば、説明に困ることはないからです。
事前準備:帳簿を確認した状態で初日を迎える
- 調査の前に総勘定元帳などを確認し、気になる取引は事前に整理しておく。今回の帳簿データの提出の取組は、この準備の延長にあります
- 銀行口座の情報は税務署がすべて把握している前提で、入出金の内容を説明できるようにする
- 前回の調査で指摘された事項を振り返り、その後の処理で改善できているかを確認する
顧問先とは事前に打合せを行い、次の5つを一緒に準備します。
| 準備すること | 内容 |
|---|---|
| ① 調査の場所 | 調査官が帳簿を確認する場所を確保する |
| ② 対応する人 | 会社側で調査に応対する人を決める |
| ③ 資料 | 直近3期分を目安に、会社案内・組織図、帳簿・証憑・契約書・稟議書、給与台帳などをそろえる |
| ④ 事前の確認 | 気になる取引や、説明が必要な点を事前に打合せで確認する |
| ⑤ 当日の心得 | 分からないことは推測で答えない、などの心得を共有する |
当日の対応:税理士が立ち会い、推測で答えない
調査には税理士が立ち会います。記憶があいまいなことや、資料を見ないと分からないことは、推測で答えません。「資料を確認してから回答します」で問題ありません。推測で答えた内容が、確定した事実のように扱われてしまうことが一番困るからです。
質問応答記録書:一人で署名しない
調査の中で、質問と回答の内容を記録した「質問応答記録書」への署名を求められることがあります。これは、後で争いになったときに証拠として使われる文書です。アンパサンドでは、次の点を顧問先にお伝えしています。
- 読み上げを聞くだけでなく、自分の目で内容を確認し、事実と違う部分は修正を求める
- 前提や経緯が抜けている場合は、加筆してもらう
- その場で決めず、持ち帰って税理士と検討する時間をもらう
- 一人で署名しない。必ず税理士が同席する
- 事実関係を丁寧に説明したい場合は、会社側から「申立書」を出すという選択肢もある
修正申告:調査官に告げずに出さない
調査の通知を受けた後に誤りに気づいた場合でも、調査官に何も伝えずに修正申告を出すことはしません。調査の心証を損ね、その後の調査が厳しくなるおそれがあるからです。誤りに気づいた時点で、税理士から調査官に伝え、進め方を相談します。
ケース紹介:協力的な対応で、修正申告なしで終わった調査
ある顧問先の調査では、社有車の私的な利用が論点になりました。アンパサンドは調査官と対立せず、何を整えれば問題が解消するかを一緒に確認しました。その結果、社有車の利用料を会社に支払う運用を今期から始めることで決着し、調査対象の年度は指導にとどまり、修正申告はありませんでした。
指摘を受けたときに、言い分をぶつけ合うのではなく、事実と改善策をセットで示す。それが、会社にとっても調査官にとっても納得できる結論につながると考えています。
10.まとめ
最近の税務調査は、件数を絞り、データとAIで選んだ会社を深く調べる方向に進んでいます。2026年にはシステムの更改と帳簿データの提出の取組が始まり、その流れはさらに強まっています。調査を特別なイベントにしないためには、日々の記帳と月次の確認で、いつでも説明できる状態をつくっておくことが大切です。
税金を計画的に管理する考え方は「法人が検討すべきタックスコントロール」でも紹介しています。税務調査への備えや、調査の連絡が来た場合のご相談は、お問い合わせからお気軽にどうぞ。